Domain alu-flachpalette.de kaufen?
Wir ziehen mit dem Projekt
alu-flachpalette.de um.
Sind Sie am Kauf der Domain
alu-flachpalette.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alu-flachpalette.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **

Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
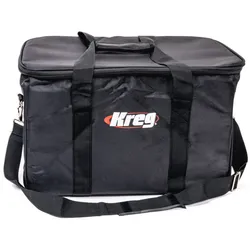
Kreg Werkzeugtasche Tasche Transport schwarz robust 101677Beschreibung: Die Kreg Werkzeugtasche ist der perfekte Begleiter für alle, die Ihre Kreg Tools mit Leichtigkeit und Stil transportieren möchten. Mit ihrem geräumigen Innenraum bietet sie genügend Platz für all Ihre Kreg Tools und Materialien, sodass Sie immer alles griffbereit haben. Die Kreg Werkzeugtasche eignet sich nicht nur für den mobilen Einsatz, sondern gibt Ihren Kreg Tools einen festen Platz in Ihrer Werkstatt. Diese hochwertige Werkzeugtasche ist robust und langlebig und sorgt dafür, dass die Werkzeuge sicher und geschützt aufbewahrt sind. Dank des großzügigen Stauraums hat nicht nur Ihre Bohrschablonen, sondern auch Zubehör und andere kleine Werkzeuge genügend Platz. Egal, ob bei Freunden, Kundenterminen oder auf der Baustelle diese Tasche ist der ideale Begleiter für alle mobilen Einsätze. Einfach um die Schulter hängen und los geht's. Lieferumfang: 1x Werkzeugtasche schwarz15,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
NOCH 16412 3D-Kit Ladegüter Paletten & Kisten H0 – Logistik-Zubehör 1:87Mit dem NOCH 3D-Kit Ladegüter-Set Paletten & Kisten entstehen realistische Logistik- und Ladeszenen. Geladene und leere Paletten, Gitterboxen, Holzkisten und Sackkarren eignen sich für Güterschuppen, Lagerbereiche und Industrieanlagen. Ladegüter-Set für Spur H0 6 geladene und 3 leere Paletten Mit 3 Gitterboxen und 5 Holzkisten 3 Sackkarren für lebendige Arbeitsszenen Ideal für Güterbahnhof, Lager und Betriebshof10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.